
Nhiều người đi làm thường rơi vào tình cảnh quen thuộc: lương vừa về tài khoản đầu tháng đã vơi dần sau vài tuần, và đến cuối tháng lại phải chật vật tính toán từng khoản chi nhỏ. Nguyên nhân phần lớn không nằm ở mức thu nhập cao hay thấp, mà đến từ việc thiếu một công thức phân bổ dòng tiền rõ ràng.
Trong số các phương pháp quản lý ngân sách hiện đại, quy tắc 50/30/20 được đánh giá là mô hình đơn giản, trực quan và dễ duy trì lâu dài nhất cho người mới bắt đầu.
1. Nguồn gốc và bản chất của quy tắc 50/30/20
Phương pháp này được khởi xướng bởi Thượng nghị sĩ Elizabeth Warren (từng là giáo sư luật tại Đại học Harvard) và con gái Amelia Warren Tyagi trong cuốn sách tài chính All Your Worth: The Ultimate Lifetime Money Plan.
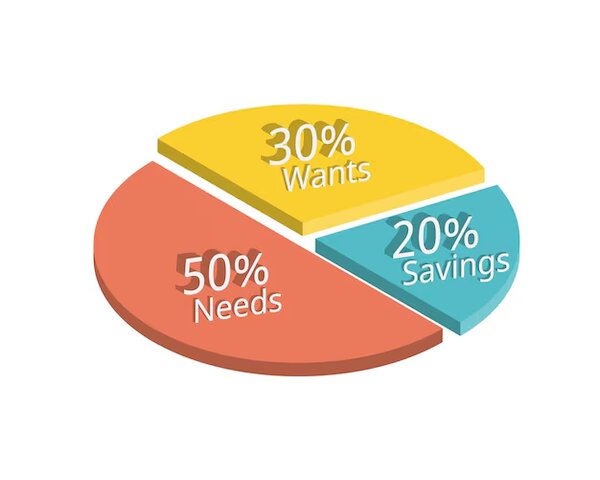
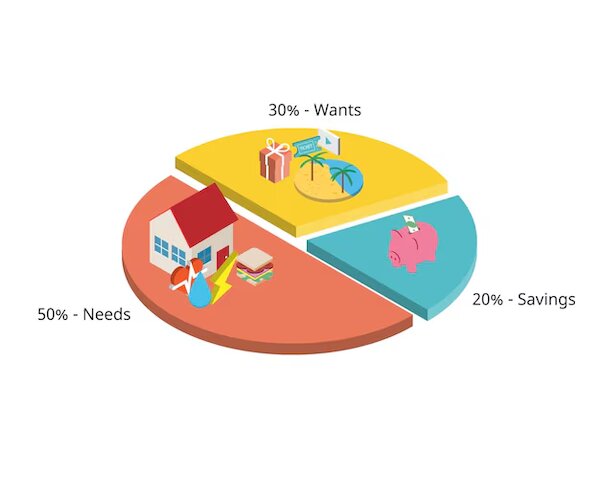
Bản chất của quy tắc 50/30/20 là chia tổng thu nhập sau thuế hàng tháng thành 3 nhóm danh mục chi tiêu cố định:
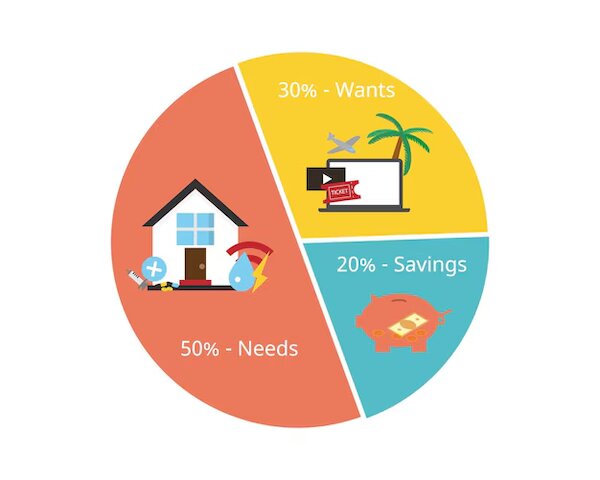
- 50% cho các nhu cầu thiết yếu (Needs)
- 30% cho mong muốn cá nhân (Wants)
- 20% cho mục tiêu tài chính và tích lũy (Savings & Debts)
Thay vì phải ghi chép chi li từng cốc cà phê hay bữa ăn sáng, phương pháp này tạo ra “chiếc phễu” phân loại tổng thể, giúp bạn vừa giữ được kỷ luật tích lũy vừa tận hưởng cuộc sống mà không cảm thấy gò bó.
2. Chi tiết cách phân bổ 3 nhóm ngân sách
Để áp dụng chuẩn xác, việc phân định ranh giới giữa “cần” và “muốn” là bước quan trọng nhất.
50% Thu nhập: Nhu cầu thiết yếu (Needs)
Đây là những khoản chi bắt buộc phải trả để duy trì cuộc sống cơ bản hàng ngày. Nếu cắt giảm các khoản này, chất lượng sống hoặc công việc của bạn sẽ bị ảnh hưởng trực tiếp:
- Tiền thuê nhà, phí dịch vụ chung cư.
- Tiền điện, nước, internet, xăng xe đi lại.
- Thực phẩm tươi sống tự nấu ăn ở nhà.
- Bảo hiểm y tế bắt buộc và các khoản nợ vay cơ bản.
30% Thu nhập: Mong muốn và sở thích cá nhân (Wants)
Nhóm này dành cho những chi phí giúp cuộc sống thoải mái và nhiều niềm vui hơn, nhưng không bắt buộc phải có để tồn tại:
- Ăn uống ngoài hàng quán, cà phê cuối tuần cùng bạn bè.
- Mua sắm quần áo thời trang, đồ công nghệ mới.
- Phí đăng ký các gói giải trí (Netflix, Spotify, phòng gym).
- Du lịch hoặc các sở thích cá nhân.
20% Thu nhập: Tích lũy và đầu tư (Savings)
Khoản tiền này quyết định sự an toàn và tự do tài chính của bạn trong tương lai. Bạn nên trích lập khoản này ngay khi nhận lương:
- Xây dựng quỹ khẩn cấp (tối thiểu từ 3 đến 6 tháng chi phí sinh hoạt cơ bản).
- Trả dứt điểm các khoản nợ có lãi suất cao (thẻ tín dụng, vay tiêu dùng).
- Đầu tư sinh lời: gửi tiết kiệm tích lũy, chứng chỉ quỹ hoặc các kênh đầu tư dài hạn.
3. Bảng phân bổ mẫu với mức lương 15 triệu đồng/tháng
Dưới đây là bảng tính toán minh họa khi áp dụng trực tiếp tỷ lệ 50/30/20 vào mức thu nhập thực nhận phổ biến:
| Danh mục | Tỷ lệ | Số tiền (VNĐ) | Khoản chi cụ thể |
| Nhu cầu thiết yếu | 50% | 7.500.000 | Thuê phòng (3,5tr), tiền ăn tại nhà (2,5tr), điện nước + xăng xe (1,5tr) |
| Mong muốn cá nhân | 30% | 4.500.000 | Cà phê, xem phim, ăn ngoài (2,5tr), mua sắm & tập gym (2tr) |
| Tiết kiệm & Đầu tư | 20% | 3.000.000 | Quỹ khẩn cấp (1,5tr), gửi tích lũy / chứng chỉ quỹ (1,5tr) |
4. Ba lỗi phổ biến khiến việc áp dụng thất bại và cách khắc phục
Dù công thức rất đơn giản, nhiều người vẫn bỏ cuộc sau vài tháng vì mắc phải những hiểu lầm sau:
- Nhầm lẫn giữa “Cần” và “Muốn”: Mua một đôi giày chạy bộ để tập thể dục là nhu cầu, nhưng mua đôi giày hiệu phiên bản giới hạn thuộc về nhóm “mong muốn”. Việc trung thực khi phân loại sẽ ngăn nhóm 50% bị phình to bất thường.
- Chi tiêu trước, tiết kiệm phần còn lại: Thói quen dùng hết tiền rồi mới đem số dư đi gửi tiết kiệm thường dẫn đến kết quả bằng 0. Hãy áp dụng nguyên tắc “Trả cho bản thân trước” (Pay yourself first) bằng cách chuyển ngay 20% vào tài khoản tích lũy riêng biệt ngay ngày có lương.
- Áp dụng quá cứng nhắc: Nếu bạn sống ở các đô thị đắt đỏ và chi phí thuê nhà chiếm tỷ trọng cao, bạn hoàn toàn có thể linh hoạt điều chỉnh thành 60/20/20 hoặc 50/20/30 tùy vào giai đoạn cuộc sống và mục tiêu tài chính cụ thể.
Quản lý tiền bạc không phải là việc ép bản thân sống kham khổ, mà là học cách làm chủ dòng tiền để đạt được sự an tâm và chủ động. Bắt đầu áp dụng quy tắc 50/30/20 ngay từ kỳ lương tiếp theo sẽ là bước đệm vững chắc giúp bạn từng bước xây dựng nền tảng tài chính bền vững.